Ciarlini Rocha & Daher Advogados
Planejamento tributário · Simples Nacional 2027

Simples puro ou híbrido não é a única pergunta.

Enquanto o mercado discute só essa escolha, outras decisões vão pesar no caixa, no preço e na remuneração dos sócios em 2027. Tudo depende de uma análise personalizada: da operação, das margens e dos planos de cada empresa.

Quero revisar o planejamento da minha empresa Ver os 7 pontos
Foto: Vitaly Gariev / Unsplash
Além do puro ou híbrido

7 pontos que o planejamento da sua empresa precisa analisar antes de 2027

01

Ainda vale a pena ficar no Simples?

Muitas empresas vão escolher entre puro e híbrido sem perguntar se o Simples ainda é o melhor regime. Com a reforma, essa conta mudou.

  • Margem, peso dos insumos e tamanho da folha
  • Proximidade do sublimite de R$ 3,6 milhões
  • Comparação com Lucro Presumido e Lucro Real
02

Fator R e remuneração dos sócios

A relação entre folha e faturamento decide se o prestador de serviço fica no Anexo III ou no V. Na primeira faixa, a diferença passa de 9 pontos percentuais.

  • Valor do pró-labore e encargos
  • Equilíbrio entre pró-labore e lucros distribuídos
  • Contratações que mudam o Fator R
03

Preço e contratos

Quem vai arcar com o IBS e a CBS: você ou o seu cliente? Destacar o imposto por fora tem um efeito. Manter o valor total da nota tem outro, e ele sai da sua margem.

  • Formação de preço para 2027
  • Cláusulas de preço, tributos e reajuste
  • Negociação com clientes que vão exigir crédito
04

Faturamento e fluxo de caixa

A partir de 2027, o imposto nasce com a emissão da nota, não com o recebimento. No regime regular, o split payment retém o IBS e a CBS no pagamento.

  • Política de faturamento e prazos de recebimento
  • Vendas com entrega futura e notas complementares
  • Juros, multas, aluguéis e royalties na nova base
05

Notas fiscais e sistemas

A alíquota precisa estar correta na nota desde o primeiro dia do mês. Erro no destaque significa crédito perdido para o cliente e risco para a empresa.

  • Classificação de produtos e serviços (NCM e NBS)
  • Configuração do sistema emissor
  • Conferência mensal do PGDAS-D pré-preenchido
06

Os planos da empresa para 2027

Planejamento não se faz só com o passado. Uma contratação, um novo sócio, um grande cliente pessoa jurídica ou uma filial podem mudar todo o resultado.

  • Projeção de faturamento para 12 meses
  • Mudanças na equipe e no quadro de sócios
  • Novos contratos, clientes e mercados
07

Créditos do passado

Empresas do Simples que revendem produtos com PIS e Cofins monofásicos, como medicamentos, cosméticos, autopeças e bebidas, muitas vezes pagaram esses tributos de novo no DAS.

  • Produtos vendidos com tributação monofásica
  • Valores pagos a mais nos últimos 5 anos
  • Via administrativa ou judicial para reaver

Cada empresa combina esses pontos de um jeito diferente.

Por isso o planejamento depende de uma análise personalizada, feita sobre os seus números.

Solicitar análise
Prazos de opção para 2027 Simples Nacional: até 15/10/2026 Simples Híbrido: até 30/10/2026 Cancelamento: 3/11 a 20/12/2026
Como trabalhamos

Planejamento feito a quatro mãos, com você e com os sócios da sua empresa

  1. 01 Entrevista e documentos Entendemos a operação, os clientes, os fornecedores e os planos da empresa para 2027.
  2. 02 Simulação de cenários Regime, Fator R, preço, caixa, notas e créditos a recuperar, sempre sobre os seus números.
  3. 03 Recomendação Reunião com os sócios para apresentar os cenários e ajustar as premissas com o que só a empresa sabe.
  4. 04 Implementação Opções nos prazos, revisão de contratos e preços e acompanhamento da apuração em 2027.
Diagnóstico tributário 2027

Para decidir com segurança

  • Análise do faturamento, das margens e da folha dos últimos 12 meses
  • Comparação entre Simples puro, Simples Híbrido, Lucro Presumido e Lucro Real
  • Revisão do Fator R e da remuneração dos sócios
  • Levantamento de créditos de PIS e Cofins monofásicos
  • Reunião consultiva com os sócios e recomendação por escrito
Programa de transição 2027

Para atravessar o ano acompanhado

  • Diagnóstico completo com modelagem de margens e preços
  • Formalização das opções até 30/10/2026 e nas janelas de março e setembro de 2027
  • Revisão de contratos com clientes e fornecedores
  • Treinamento das equipes de faturamento e compras
  • Acompanhamento mensal do PGDAS-D e do split payment
O escritório

Três especialistas, uma convicção.

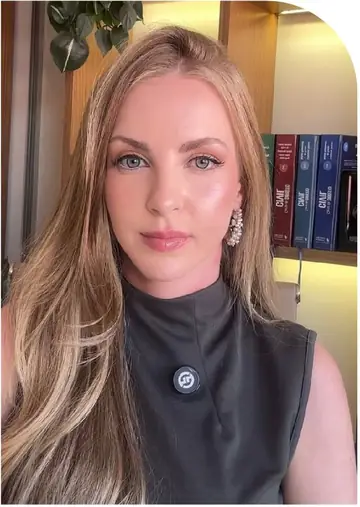
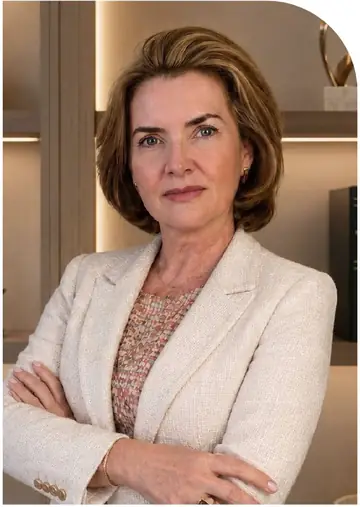
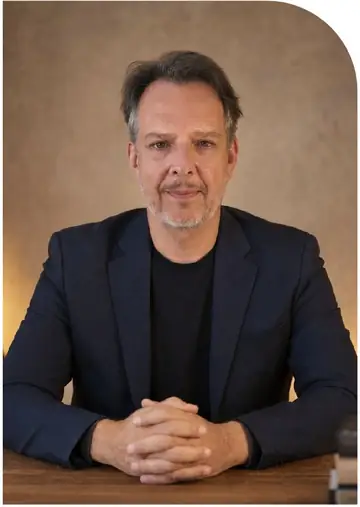
Isabela Ciarlini, Rita Rocha e Marcelo Daher uniram suas trajetórias em direito tributário e cível para trilhar uma advocacia que transforma a complexidade fiscal e legislativa em vantagem competitiva.

Atuação integrada em Tributário, Cível e Contratos, Criminal e Empresarial, em Brasília/DF.

Isabela Ciarlini

Isabela Ciarlini

Sócia · Tributário

Está à frente do núcleo de Direito Tributário do escritório. Graduada em Direito pelo Centro de Ensino Unificado de Brasília (CEUB) e pós-graduada em Direito Tributário pela Fundação Getulio Vargas (FGV), é membro da Comissão de Assuntos Tributários da OAB/DF.

Rita Rocha

Rita Rocha

Sócia · Cível e Contratos

Atuou por três décadas como juíza do Tribunal de Justiça do Distrito Federal e dos Territórios. Hoje está à frente da atuação em direito civil e contratos. Graduada em Direito pelo CEUB, pós-graduada em Direito Processual Civil e mestre em Direito pela Universidade Católica de Brasília.

Marcelo Daher Rodrigues

Marcelo Daher Rodrigues

Sócio · Tributário

Está à frente do núcleo de Direito Tributário do escritório. Pós-graduado em Direito Tributário pela Universidade de Brasília (UnB), é membro da Comissão Especial da Reforma Tributária e da Comissão de Direito Empresarial da OAB/DF.

Dúvidas frequentes

Já escolhi entre Simples puro e híbrido. Ainda preciso de planejamento?

Sim. Essa escolha resolve só a forma de recolher IBS e CBS. Preço, contratos, Fator R, fluxo de caixa, notas fiscais e a própria permanência no Simples continuam precisando de análise para 2027.

Por que não existe uma resposta padrão?

Porque o resultado depende de fatores próprios de cada empresa: para quem ela vende, quanto compra, qual é a margem, o tamanho da folha e o que está previsto para o próximo ano. Duas empresas com o mesmo faturamento podem chegar a conclusões opostas.

O que é o Fator R?

É a relação entre a folha de salários, incluindo o pró-labore, e o faturamento dos últimos 12 meses. Para várias atividades de serviço, quando ela chega a 28%, a empresa é tributada pelo Anexo III, com alíquotas menores que as do Anexo V.

Minha empresa pode ter créditos a recuperar?

Se ela revende produtos com PIS e Cofins monofásicos e recolheu esses tributos novamente no DAS, é possível reaver os valores pagos nos últimos 5 anos. Cada mês que passa sem o pedido é um mês que sai desse prazo.

Meu contador já não cuida disso?

O contador cuida da apuração e das obrigações. O planejamento tributário vai além: envolve simular cenários, revisar preços e contratos e avaliar medidas administrativas e judiciais para recuperar tributos.

Checklist: os 7 pontos do planejamento 2027

Um roteiro com as perguntas que a sua empresa precisa responder antes de janeiro, além da escolha do regime. Gratuito.

Receber o checklist

Fale com o núcleo tributário

Conte um pouco sobre sua empresa. Retornamos para entender o caso e indicar o melhor caminho para 2027.

WhatsApp: (61) 99262-2077 SIG, Quadra 02, Lotes 420/440, Ed. City Offices, Sala 135, Brasília/DF